Gestion de budget familial : anticiper les travaux d’un logement loué
Bailleur : séparez budget familial et logement loué, provisionnez les travaux et tenez vos loyers, charges et imprévus sous contrôle chaque mois.
L’essentiel
- Rubrique
- Assurer et gérer
- Publié le
- Lecture
- 5 min de lecture
- Signé
- Margaux Perrin
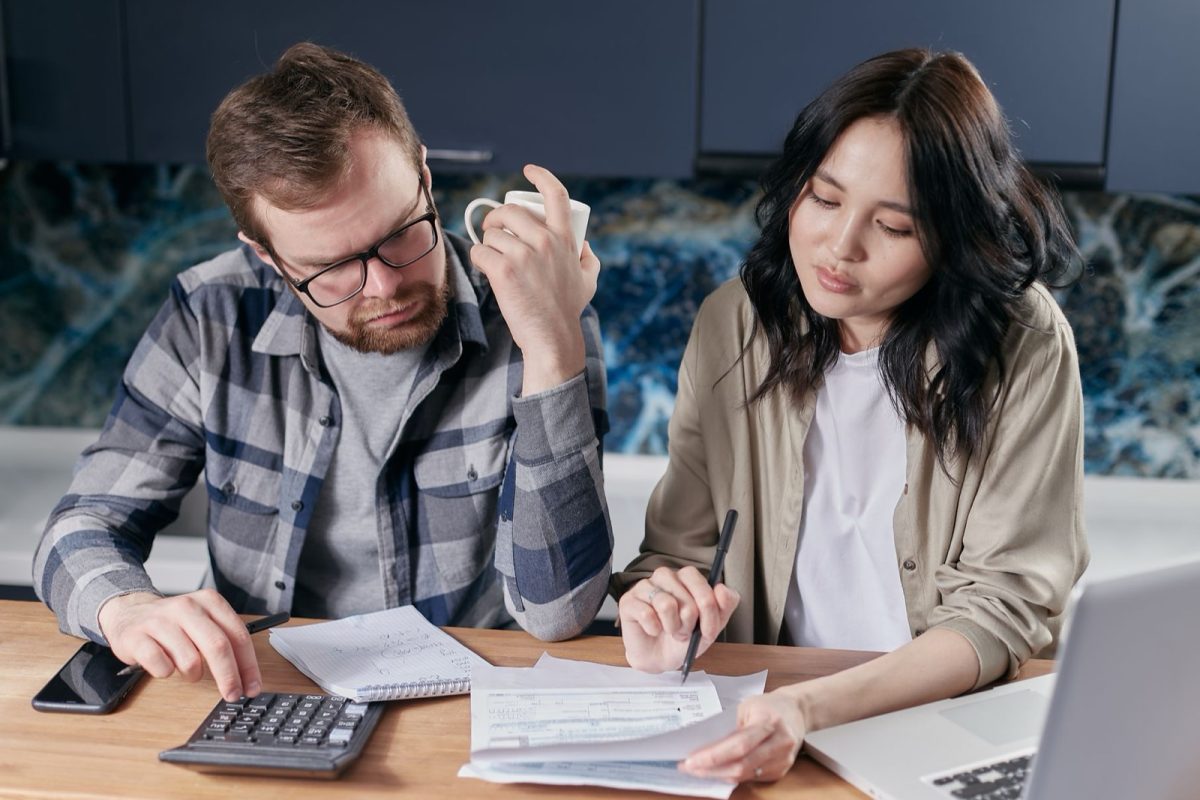
Un loyer de 950 euros qui tombe le 5 du mois. Une charge de copropriété qui grimpe de 180 à 240 euros en janvier. Une chaudière qui lâche en plein hiver. Pour un bailleur, ces trois lignes ne vivent pas dans le même tiroir que les courses ou les vacances. Et pourtant, beaucoup les mélangent dans un seul compte, un seul carnet, une seule inquiétude. C’est là que la suivre ses loyers et ses charges au mois change la donne : elle sépare ce qui appartient au foyer de ce qui appartient au bien loué.
Pourquoi un bailleur a besoin d’une gestion de budget familial
Vous avez un salaire, un crédit, des courses, une assurance auto. Et, en parallèle, un logement loué qui génère un loyer encaissé le 5, des charges prélevées le 10, et parfois une taxe foncière de 1 400 euros en octobre. Si tout atterrit dans le même compte, impossible de savoir, au 15 du mois, combien appartient réellement à la famille.
J’ai vu des bailleurs découvrir, en avril, qu’ils avaient dépensé la provision pour travaux dans des vacances d’été réservées en janvier. Rien d’illégal. Juste une confusion. Un budget familial qui intègre un bien loué doit distinguer trois flux : le revenu du foyer, le loyer encaissé, et la réserve travaux. Trois lignes, pas une.
Séparer le budget du foyer et le budget du logement loué
Première règle, simple à appliquer dès le prochain loyer encaissé : un compte dédié au logement loué, distinct du compte courant familial. Sur ce compte entrent le loyer et, si besoin, les régularisations de charges. En sortent la taxe foncière, l’assurance propriétaire non occupant, et la quote-part de charges de copropriété.
Pourquoi cette séparation compte-t-elle autant ? Parce qu’elle révèle, en un coup d’œil, ce qui reste réellement disponible pour le foyer après les charges du bien. Sur un loyer de 950 euros, avec 220 euros de charges mensualisées et 115 euros de taxe foncière lissée sur l’année, il ne reste que 615 euros de marge nette. C’est ce chiffre-là qui doit entrer dans le budget familial, pas le loyer brut.
Quelles lignes surveiller chaque mois
Quatre lignes méritent un pointage mensuel, pas une estimation annuelle vague.
Le loyer encaissé, d’abord : vérifiez la date réelle de virement, pas la date théorique du bail. Un retard de trois jours en janvier devient vite un retard de dix jours en juin si on ne le signale pas.
Les charges de copropriété, ensuite, surtout après l’assemblée générale qui vote le budget prévisionnel. Une hausse de 15 % sur un budget collectif se répercute directement sur votre quote-part, souvent dès l’appel de fonds suivant.
La taxe foncière, troisième ligne : elle arrive en octobre, en un seul prélèvement, et ruine un budget mensuel mal lissé si elle n’a pas été provisionnée depuis janvier.
Enfin, l’assurance : loyers impayés, propriétaire non occupant, dommages-ouvrage selon les travaux en cours. Trois contrats, trois échéances, trois montants à noter dans le même tableau que le loyer.
Gestion de budget familial
70 recherches / mois
C’est le volume mensuel de recherches sur l’expression « gestion de budget familial ». Un indice simple : de plus en plus de foyers propriétaires-bailleurs cherchent à structurer leurs comptes avant, et non après, le premier imprévu.
Votre logement loué est-il en règle ?
Selon sa classe DPE, il peut ne plus répondre aux critères de décence au prochain bail. Vérifiez en quelques secondes.
Prévoir une réserve pour les travaux imprévus
Une chaudière de 2008 ne prévient pas. Elle lâche, souvent un vendredi soir de janvier. Le remplacement coûte entre 2 500 et 4 500 euros selon le modèle et l’étage à desservir. Sans réserve, ce poste écrase d’un coup le budget du mois, et parfois celui du mois suivant.
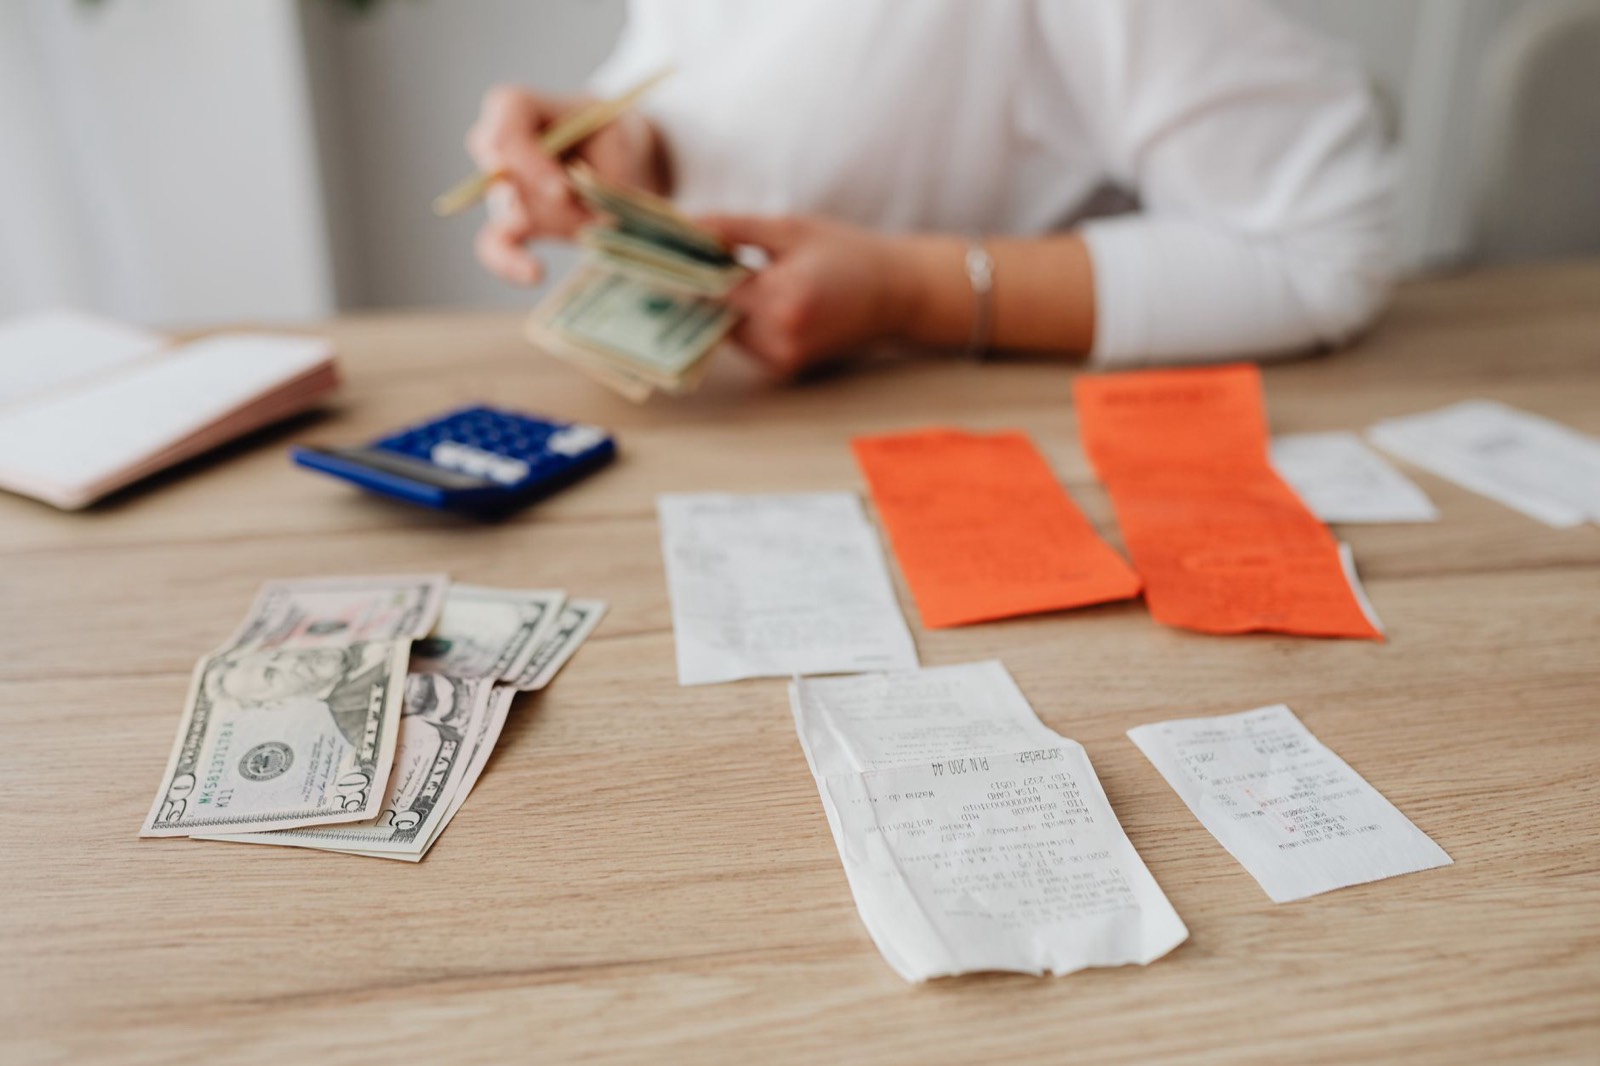
Ma règle, celle que j’applique depuis des années en conseillant des bailleurs non professionnels : mettre de côté 1 % de la valeur du bien chaque année, réparti en virement mensuel automatique vers un compte séparé. Sur un bien estimé à 180 000 euros, cela représente 1 800 euros par an, soit 150 euros par mois. Peu, au regard d’une chaudière entière. Suffisant pour absorber un dégât des eaux ou une tuile cassée sans toucher au budget du foyer.
Ce chiffre n’est pas arbitraire. Il correspond à l’ordre de grandeur que les gestionnaires de patrimoine locatif appliquent eux-mêmes pour l’entretien courant, hors grosse rénovation énergétique. Chaque mois sans provision est un mois où le moindre imprévu retombe directement sur le foyer.
Le calendrier à tenir avant le prochain bail
La date qui compte n’est jamais celle de la signature initiale du bail, mais celle de son renouvellement ou de la prochaine révision de loyer. C’est à ce moment précis que le budget doit être arrêté : montant exact des charges récupérables, provision travaux actualisée, assurance à jour.
Avant cette échéance, trois vérifications suffisent. Le compte dédié au logement affiche-t-il un solde positif après paiement de la taxe foncière ? La provision travaux a-t-elle atteint au moins six mois de charges cumulées ? Le budget familial, lui, a-t-il été mis à jour avec la marge nette réelle du bien, et non le loyer brut ?
Trois questions, trois réponses à noter avant la date de renouvellement inscrite sur le bail. Pas après.
Foire aux questions
Faut-il un compte bancaire séparé pour chaque logement loué ?
Un compte par bien facilite le suivi dès que vous possédez plus d’un logement loué. Pour un seul bien, un sous-compte ou une catégorie dédiée dans votre banque en ligne suffit déjà à séparer les flux.
Combien de mois de charges faut-il provisionner avant de se sentir serein ?
Six mois de charges cumulées couvre la majorité des imprévus courants : une réparation, un retard de loyer d’un mois, une régularisation de charges plus élevée que prévu.
Le budget du logement loué doit-il apparaître dans le budget familial global ?
Oui, mais sous forme de marge nette mensuelle, après charges et provision travaux, jamais sous forme de loyer brut. C’est cette ligne-là qui reflète ce que le bien apporte réellement au foyer.
Pour aller plus loin sur les erreurs qui alourdissent une facture de travaux, consultez cet article dédié aux dépassements de budget. Et pour structurer l’ensemble de vos finances de bailleur, la rubrique finances immobilières rassemble les repères utiles, mois après mois.
Rédactrice · rénovation, DPE et mise en location, financement, assurance et gestion
Margaux Perrin suit la location, le DPE, la rénovation et la gestion des logements loués pour Alpha Villa, et vérifie chaque règle sur les textes officiels avant publication.