LMNP : statut, micro-BIC ou réel, changements récents
LMNP : qui est loueur meublé non professionnel, frontière avec le LMP, micro-BIC ou réel, plus-values et loi Le Meur, déclarations. Repères datés.
L’essentiel
- Rubrique
- Louer en meublé ou en saisonnier
- Publié le
- Lecture
- 11 min de lecture
- Signé
- Margaux Perrin
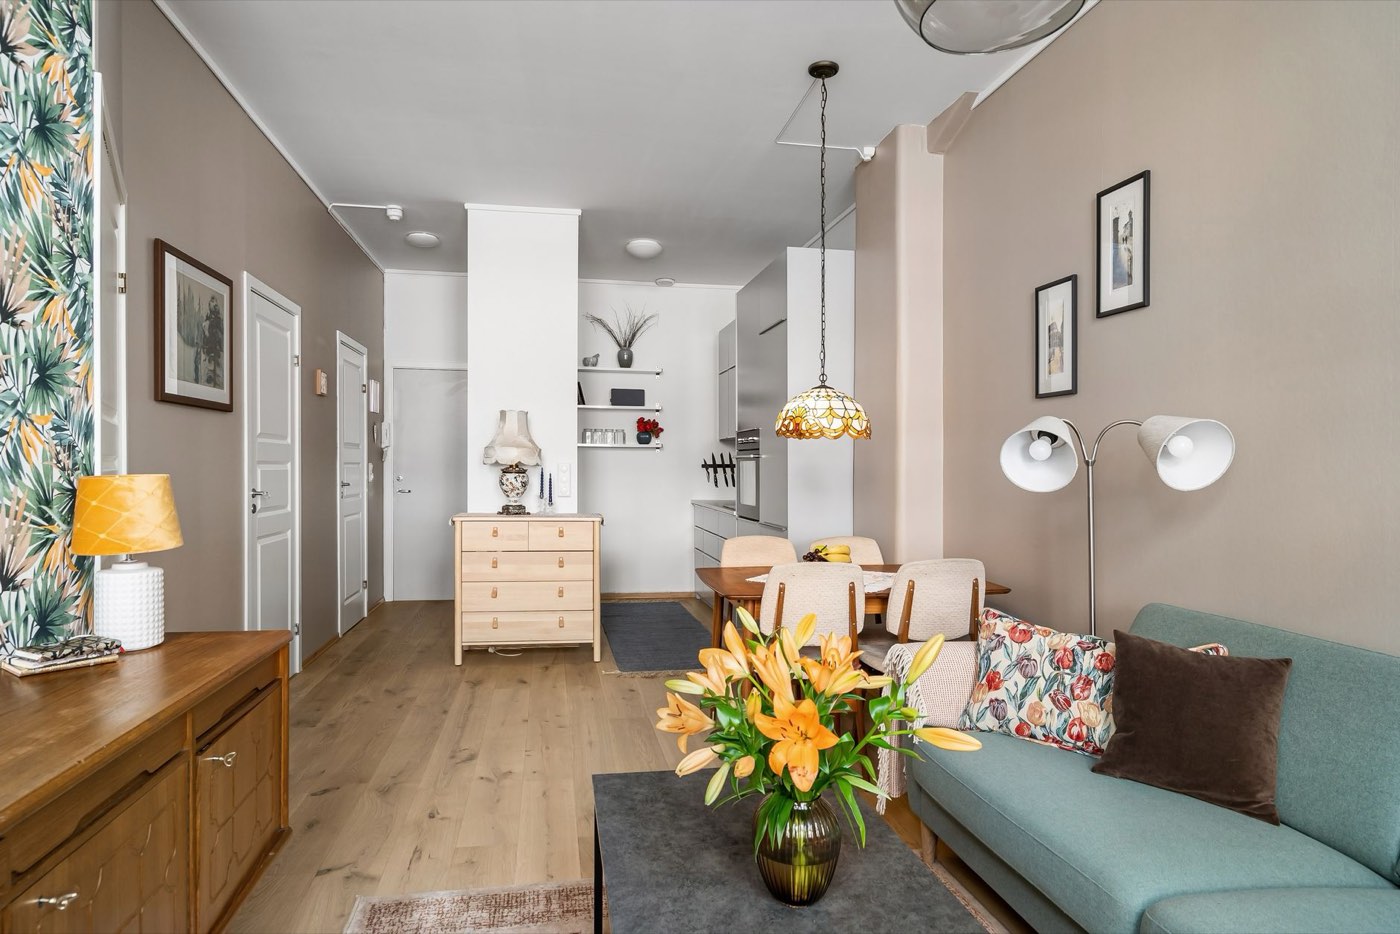
Le LMNP, ou loueur en meublé non professionnel, est le statut fiscal par défaut de tout particulier qui loue un logement meublé : ses loyers sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC), et non comme des revenus fonciers. Il bascule vers le statut de loueur professionnel (LMP) seulement si ses recettes dépassent un seuil annuel et, en même temps, les autres revenus d’activité de son foyer. Deux régimes d’imposition existent, le micro-BIC et le réel, et plusieurs règles ont changé depuis fin 2024.
Cette page présente le cadre général tel qu’il ressort des sources officielles consultées le 18 septembre 2026. Alpha Villa est un média d’information : nous expliquons, nous ne choisissons pas votre régime à votre place.
- Qui est loueur meublé non professionnel ?
- Les conditions pour louer en meublé
- Micro-BIC ou réel : les deux régimes fiscaux
- Ce qui a changé récemment
- Vos obligations déclaratives
- Quand consulter un expert-comptable
- Ce qu’il faut vérifier avant de décider
- Questions fréquentes
- Sources
Qui est loueur meublé non professionnel ?
Dès que vous louez un logement équipé de meubles, les revenus que vous en tirez relèvent des BIC. C’est la première différence avec la location nue, dont les loyers sont des revenus fonciers, déclarés selon d’autres règles (micro-foncier ou réel).
Le statut LMNP s’applique par défaut. Vous n’avez pas à le demander : vous êtes loueur non professionnel tant que vous ne remplissez pas les deux conditions du statut professionnel.
LMNP ou LMP : la frontière
Vous devenez loueur en meublé professionnel (LMP) si deux conditions sont réunies en même temps :
- vos recettes de location meublée dépassent 23 000 € par an ;
- et elles dépassent les autres revenus d’activité de votre foyer fiscal.
Si une seule de ces conditions est remplie, vous restez LMNP. Ce seuil est fixé par le Code général des impôts (article 155 IV) ; vérifiez qu’il n’a pas été modifié avant de raisonner dessus, sur impots.gouv.fr ou Légifrance. Les conséquences d’un passage en LMP dépassent le cadre de cette page et se discutent avec un professionnel.
Location meublée classique et meublé de tourisme
Le LMNP couvre deux réalités très différentes. D’un côté, la location meublée « classique », louée comme résidence à un locataire avec un bail. De l’autre, le meublé de tourisme, loué pour de courtes durées à une clientèle de passage. Les deux relèvent des BIC, mais ils ne suivent ni les mêmes règles fiscales ni les mêmes obligations en mairie, comme vous le verrez plus bas.
Les conditions pour louer en meublé
Un logement réellement meublé
Un logement n’est « meublé » au sens de la loi que s’il contient une liste minimale d’équipements, fixée par le décret n° 2015-981. Si cette liste n’est pas respectée, la location peut être requalifiée en location nue, avec les règles de bail correspondantes. Le détail de cette liste et du contrat est présenté dans notre page sur le bail meublé et le mobilier obligatoire.
Un bail aux règles propres
La location meublée à titre de résidence du locataire relève de la loi n° 89-462 du 6 juillet 1989, avec des durées et des préavis plus courts qu’en location nue. Le bail mobilité, créé par la loi ELAN, est toujours meublé, non renouvelable et sans dépôt de garantie ; il fait l’objet d’une page dédiée au bail mobilité.
Le congé donné par le bailleur n’est possible que pour vendre, reprendre le logement ou pour un motif légitime et sérieux. Une nuance à retenir sur l’assurance : si votre locataire ne s’assure pas, vous pouvez souscrire pour son compte et récupérer la prime, mais cette faculté ne joue pas en meublé saisonnier.
Le cas du meublé de tourisme
Louer à une clientèle de passage ajoute des obligations locales. Depuis la loi Le Meur du 19 novembre 2024, un numéro d’enregistrement national est exigé pour tout meublé de tourisme, résidence principale comprise. Votre résidence principale ne peut pas être louée plus de 120 jours par an, et la commune peut abaisser ce plafond à 90 jours. Selon la commune, une autorisation de changement d’usage peut aussi être nécessaire, et le règlement de copropriété peut interdire cette activité.
Avant toute mise en location de courte durée, renseignez-vous en mairie : enregistrement, éventuelle autorisation de changement d’usage, plafond de nuitées et règlement de copropriété peuvent s’appliquer.
Pour les démarches pas à pas, voyez notre page sur la déclaration d’un meublé de tourisme et celle sur la réglementation de la location saisonnière.
Micro-BIC ou réel : les deux régimes fiscaux
Le micro-BIC : un abattement forfaitaire
Au micro-BIC, l’administration applique un abattement forfaitaire sur vos recettes, et vous êtes imposé sur le reste. Ce régime s’applique sous un plafond de recettes, et le taux d’abattement dépend du type de location.
C’est ici que la loi Le Meur a le plus changé la donne. Le meublé de longue durée et le meublé de tourisme classé bénéficient de l’abattement le plus élevé. Le meublé de tourisme non classé relève désormais d’un abattement réduit, avec un plafond de recettes nettement plus bas. Présenter l’abattement de 50 % comme la règle pour toute location de courte durée est donc une erreur.
Le plafond applicable au meublé de longue durée et au tourisme classé a été revalorisé pour les recettes 2026 ; il était plus bas jusqu’aux recettes 2025. Ces montants ont été relevés le 18 septembre 2026, ouvrez la fiche F32744 de service-public.gouv.fr ou impots.gouv.fr avant de vous fonder sur eux.
Le régime réel et les amortissements
Au régime réel, votre résultat ne repose pas sur un abattement forfaitaire. Ce régime permet notamment de pratiquer des amortissements. Les règles précises (ce qui s’amortit, sur quelle durée, dans quelles limites) sont fixées par l’administration fiscale et commentées au BOFiP : c’est là, ou auprès d’un expert-comptable, qu’il faut les vérifier. Nous ne les résumons pas ici, faute de les avoir relues dans leur version en vigueur.
Le réel n’est pas plus avantageux par principe que le micro-BIC. Tout dépend du niveau de vos recettes, de vos charges et de votre projet de revente, puisque les amortissements pèsent désormais sur la plus-value (voir plus bas). Aucun article ne peut trancher ce choix pour votre situation.
Ne pas confondre avec les dispositifs de la location nue
Plusieurs mécanismes dont vous entendez parler ne concernent pas le meublé. Le déficit foncier, par exemple, relève des revenus fonciers, donc de la location nue. Même chose pour le dispositif Denormandie, réservé à la location nue en résidence principale.
Le nouveau dispositif « Relance logement » (dit Jeanbrun) repose lui aussi sur un amortissement, mais en location nue, pour des acquisitions faites entre le 21 février 2026 et le 31 décembre 2028. Surtout, il vise les immeubles collectifs : les maisons individuelles en sont exclues. Il ne s’agit donc ni d’un régime LMNP, ni d’une option pour une maison ou une villa.
Ce qui a changé récemment
Trois évolutions touchent directement les loueurs en meublé. Elles figurent ci-dessous dans l’ordre chronologique, avec leur niveau de vérification.
La réintégration des amortissements dans la plus-value
C’est le changement qui modifie le plus le calcul pour un loueur au réel. Depuis la loi de finances pour 2025, pour les cessions intervenues à partir du 15 février 2025, les amortissements pratiqués au réel sont réintégrés dans la plus-value lors de la revente. Autrement dit, l’avantage obtenu pendant la location est en partie repris au moment de vendre.
Cette règle a été relevée le 18 septembre 2026 ; le texte de référence est l’article 150 VB du CGI, à relire sur Légifrance. Pour un éclairage complémentaire, consultez notre article sur les règles fiscales des plus-values LMNP.
Le meublé de tourisme non classé
Pour qui loue en courte durée sans classement, la loi Le Meur a réduit l’abattement et le plafond du micro-BIC, et généralisé le numéro d’enregistrement. Notre page sur le numéro d’enregistrement pour une location de courte durée détaille cette obligation. Des sanctions sont prévues en cas de défaut d’enregistrement ou de fausse déclaration ; leur texte exact n’a pas été relu sur Légifrance à la date de cette page, vérifiez-le avant de vous y référer.
Vous louez en meublé ou en saisonnier ?
Votre logement doit aussi respecter les critères de décence énergétique. Vérifiez sa situation selon sa classe DPE.
Vos obligations déclaratives
Les revenus de location meublée se déclarent au printemps, lors de la campagne de déclaration des revenus dont impots.gouv.fr publie le calendrier. Les loueurs en meublé non professionnels sont concernés par des formulaires propres aux BIC, dont la 2031 ; lesquels remplir dépend du régime choisi. La notice d’impots.gouv.fr fait foi, pas un résumé.
À ces obligations fiscales s’ajoutent, pour le meublé de tourisme, l’enregistrement du logement et le respect des règles de la commune. Pour la location meublée classique, le bail, la liste d’équipements et le dossier de diagnostic technique annexé au bail restent de mise.
Conservez vos pièces : contrats, relevés de loyers, factures. Elles appuient vos déclarations, quel que soit le régime.
Quand consulter un expert-comptable
Le LMNP est l’un des sujets où un avis personnalisé change le plus le résultat. Voici les moments où il est raisonnable de se faire accompagner par un expert-comptable, ou de poser la question à l’administration fiscale :
- vous hésitez entre le micro-BIC et le réel, et vous voulez un calcul sur vos propres chiffres ;
- vous optez pour le réel et devez suivre des amortissements ;
- vous envisagez de vendre un bien loué au réel, compte tenu de la réintégration des amortissements ;
- vos recettes approchent du seuil du statut professionnel ;
- vous passez d’une location de longue durée à une location de tourisme, ou l’inverse.
Pour les questions de bail (durée, congé, dépôt de garantie), l’ADIL de votre département informe bailleurs et locataires. Un expert-comptable, lui, traite la partie fiscale. Les deux ne se remplacent pas.
Les règles de location, de fiscalité et d’aides évoluent plusieurs fois par an. Cette page présente le cadre général en vigueur à sa date de mise à jour ; elle ne remplace pas l’avis d’une ADIL, d’un notaire, d’un expert-comptable ou de l’administration fiscale pour votre situation.
Ce qu’il faut vérifier avant de décider
Pour aller plus loin sur le meublé et la location de courte durée, retrouvez l’ensemble de nos guides dans la rubrique Louer en meublé ou en saisonnier.
Questions fréquentes
Faut-il faire une démarche pour devenir LMNP ?
Non, le statut s’applique par défaut à toute personne qui loue un logement meublé sans remplir les deux conditions du statut professionnel. Les obligations déclaratives liées aux revenus BIC restent, elles, à remplir : la notice d’impots.gouv.fr précise lesquelles selon votre régime.
Quelle différence entre LMNP et LMP ?
Vous êtes LMP si vos recettes de location meublée dépassent 23 000 € par an et dépassent aussi les autres revenus d’activité de votre foyer. Si une seule condition est remplie, vous restez LMNP. Vérifiez le seuil en vigueur à l’article 155 IV du CGI.
Le micro-BIC à 50 % s’applique-t-il à une location de type Airbnb ?
Seulement si le meublé de tourisme est classé. Pour un meublé de tourisme non classé, l’abattement est de 30 % dans la limite de 15 000 € de recettes, selon les relevés du 18 septembre 2026 (vérifiez sur impots.gouv.fr).
Les amortissements du réel sont-ils perdus à la revente ?
Ils sont réintégrés dans le calcul de la plus-value pour les cessions intervenues depuis le 15 février 2025, selon la loi de finances pour 2025 (article 150 VB du CGI à relire). Leur poids dépend de votre dossier : un expert-comptable peut le chiffrer.
Puis-je utiliser le dispositif Relance logement pour une maison louée meublée ?
Non. Ce dispositif concerne la location nue et les immeubles collectifs ; les maisons individuelles en sont exclues.
Combien de jours puis-je louer ma résidence principale en meublé de tourisme ?
Au plus 120 jours par an, ou 90 si votre commune l’a décidé. Un numéro d’enregistrement est exigé dans tous les cas, résidence principale comprise.
Sources
- Légifrance : loi n° 89-462 du 6 juillet 1989 (bail d’habitation) — legifrance.gouv.fr
- Légifrance : décret n° 2015-981 (équipements du logement meublé)
- Légifrance : Code général des impôts, articles 155 IV et 150 VB
- Légifrance : loi n° 2024-1039 du 19 novembre 2024 (loi Le Meur)
- Service-public.gouv.fr : fiches F32744 (micro-BIC), F39735 (Relance logement), F35011 (Denormandie)
- impots.gouv.fr et BOFiP (bofip.impots.gouv.fr)
- ANIL et ADIL départementales — anil.org
- DGE, téléservice des meublés de tourisme — entreprises.gouv.fr
Informations consultées le 18 septembre 2026.
Rédactrice · villas, locations, rénovations
Margaux Perrin suit la location, le DPE, la rénovation et la gestion des logements loués pour alphavilla.fr, et vérifie chaque règle sur les textes officiels avant publication.