Assurance PNO : quand est-elle obligatoire et comment comparer
Assurance PNO : obligatoire en copropriété, recommandée pour une maison. Ce qui la sépare de l'assurance du locataire et de la GLI, et comment comparer.
L’essentiel
- Rubrique
- Assurer et gérer
- Publié le
- Lecture
- 10 min de lecture
- Signé
- Margaux Perrin
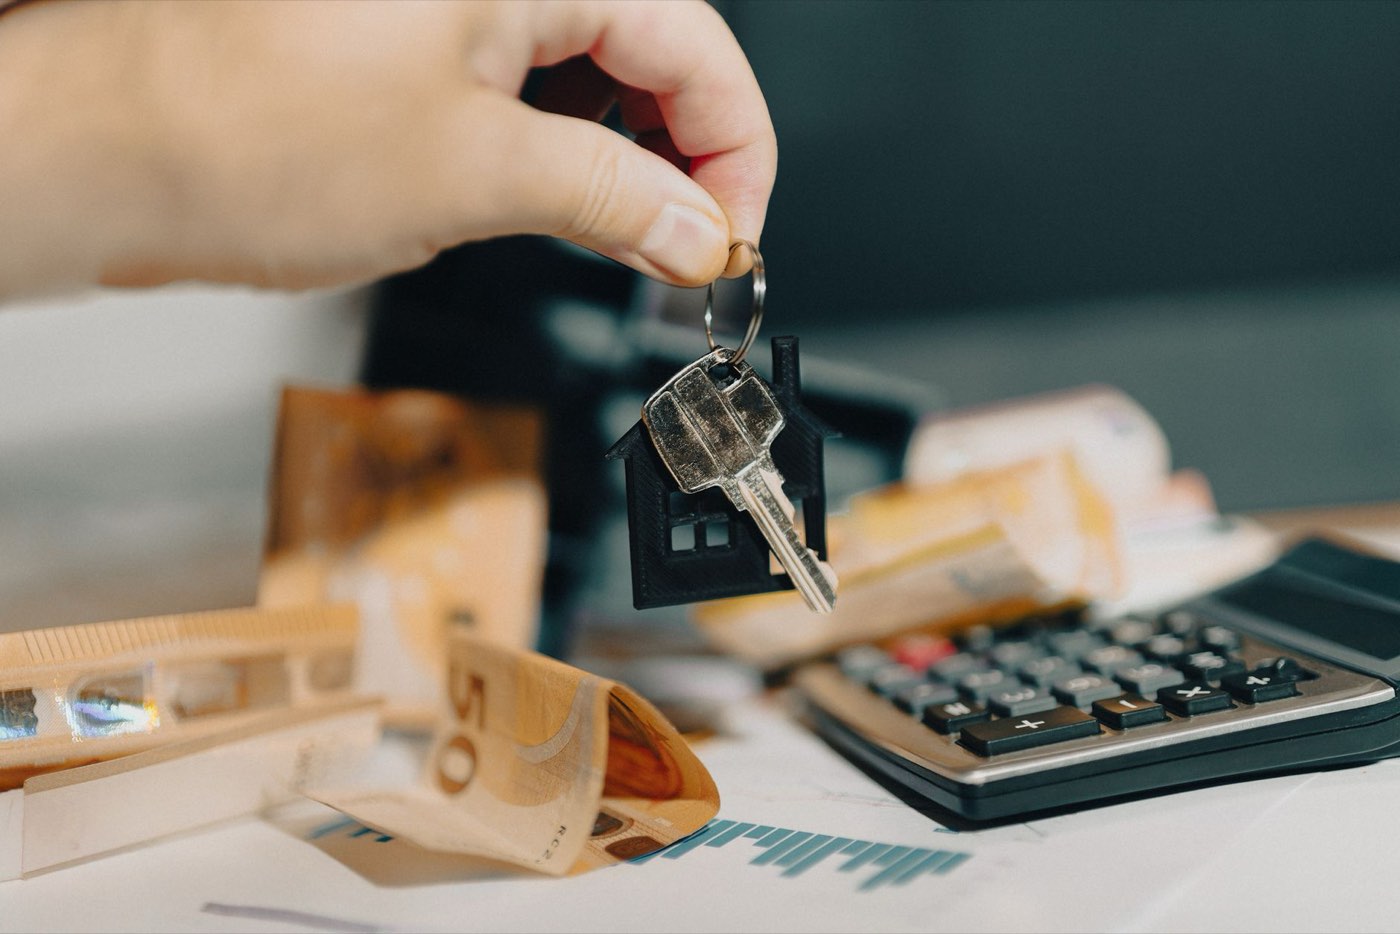
L’assurance PNO (propriétaire non occupant) est obligatoire pour un copropriétaire qui n’habite pas son logement, en application de l’article 9-1 de la loi n° 65-557, depuis la loi ALUR. Pour une maison individuelle louée, elle n’est pas obligatoire, mais elle reste recommandée. Elle ne remplace ni l’assurance que votre locataire doit souscrire, ni une garantie contre les loyers impayés (GLI ou Visale). Chaque contrat a son rôle. Avant de signer, comparez les conditions générales, pas seulement le prix.
Qu’est-ce que l’assurance PNO ?
PNO signifie « propriétaire non occupant ». C’est l’assurance du propriétaire qui ne vit pas dans le logement qu’il possède. Le cas le plus courant est celui du bailleur : il loue son bien à un locataire, qui y habite et s’assure de son côté.
Le point de départ est simple. Quand vous louez, deux personnes ont un lien avec le logement : le locataire, qui l’occupe, et vous, qui en êtes propriétaire. La loi impose au locataire de s’assurer pour ses risques locatifs. Elle ne met pas pour autant le propriétaire à l’abri de tout. La PNO est le contrat qui vise la position du propriétaire.
Ce qu’elle couvre exactement dépend du contrat choisi. Il n’existe pas de PNO « type » dont le contenu serait identique chez tous les assureurs. C’est pour cette raison que la lecture des conditions générales compte davantage que le nom du produit.
Quand la PNO est-elle obligatoire ?
La règle tient en une ligne : la PNO est obligatoire pour un logement en copropriété, recommandée pour une maison.
En copropriété : une obligation légale
Le copropriétaire non occupant doit être assuré. Cette obligation figure à l’article 9-1 de la loi n° 65-557. Elle a été introduite par la loi ALUR. Ce qui compte, c’est que vous n’occupiez pas vous-même le logement.
Si vous possédez un appartement dans un immeuble en copropriété et que vous le louez, vous êtes donc concerné. Le texte en vigueur se consulte sur Légifrance.
Pour une maison individuelle : pas d’obligation
Aucune obligation de PNO ne pèse sur le propriétaire d’une maison individuelle qui la loue. C’est une erreur fréquente de lire ou d’entendre que « la PNO est obligatoire pour tout bailleur ». Elle ne l’est qu’en copropriété.
Absence d’obligation ne veut pas dire absence d’intérêt. C’est l’objet de la section suivante.
Maison, villa, logement vide : quand elle reste utile
Si vous louez une maison ou une villa, personne ne vous imposera de PNO. La question devient donc : quels risques restent à votre charge une fois que le locataire est assuré ?
L’assurance du locataire porte sur ses risques locatifs. Elle protège sa position à lui. Ce qui relève de votre position de propriétaire n’y est pas nécessairement inclus, et la frontière exacte dépend des deux contrats. C’est pourquoi la PNO reste recommandée même sans obligation : elle sert à couvrir ce que l’assurance du locataire ne prend pas en charge pour vous.
Deux situations méritent une attention particulière :
- Le logement vide entre deux locations. Sans locataire, il n’y a pas d’assurance du locataire en cours. Vérifiez ce que votre contrat prévoit pour ces périodes, et s’il pose des conditions particulières.
- La location meublée de courte durée. Le régime de l’assurance du locataire y est différent, comme on le voit plus bas. Si vous louez en saisonnier, lisez aussi notre page sur la réglementation de la location saisonnière.
Pour l’ensemble des étapes d’une mise en location, notre guide louer sa maison replace l’assurance parmi les autres démarches.
PNO et assurance du locataire : qui assure quoi
Les deux contrats ne se concurrencent pas. Ils se complètent.
Le locataire doit s’assurer
Le locataire a l’obligation de s’assurer contre les risques locatifs. C’est à lui de souscrire ce contrat, pas à vous.
S’il ne le fait pas
Si le locataire ne s’assure pas, le bailleur peut souscrire une assurance pour son compte. Il récupère alors la prime auprès du locataire, avec une majoration de 10 % au maximum.
Cette faculté a une exception : elle ne s’applique pas en meublé saisonnier. Dans ce cas, la couverture de votre bien repose davantage sur vos propres contrats, d’où l’intérêt de les lire de près.
Ce que la PNO ne fait pas
La PNO ne dispense pas le locataire de s’assurer. Elle ne se substitue pas non plus à l’assurance souscrite pour son compte en cas de défaut. Ce sont deux contrats distincts, avec deux assurés distincts.
PNO, GLI et Visale : trois choses différentes
La confusion entre la PNO, la garantie loyers impayés (GLI), Visale et l’assurance habitation du locataire est l’une des erreurs les plus répandues. Elles répondent à des risques différents.
- La PNO concerne votre position de propriétaire non occupant.
- La GLI est une garantie contre les loyers impayés. Un loyer impayé est un risque que la GLI couvre sous conditions.
- Visale est une caution délivrée par Action Logement, elle aussi sous conditions. Les conditions se vérifient sur visale.fr.
Ne supposez pas qu’un contrat PNO vous protège contre les impayés. Ce risque se traite à part, par une GLI ou par Visale.
GLI et caution ne se cumulent pas
Un bailleur qui a souscrit une GLI ne peut pas exiger en plus la caution d’une personne physique. La seule exception concerne le locataire étudiant ou apprenti (loi n° 89-462, art. 22-1). Visale, elle, est compatible, puisqu’il s’agit d’une caution d’Action Logement.
Pour le détail de ces solutions, voyez notre page consacrée à la garantie loyer impayé.
Votre logement loué est-il en règle ?
Selon sa classe DPE, il peut ne plus répondre aux critères de décence au prochain bail. Vérifiez en quelques secondes.
Garanties et exclusions : ce que vous devez lire vous-même
Vous chercherez peut-être une liste « officielle » de ce que couvre une PNO. Cette page ne vous en donnera pas : les garanties, les exclusions et les prix varient selon l’assureur et le contrat. Deux offres portant le même nom peuvent couvrir des choses très différentes.
La bonne méthode consiste donc à lire trois éléments dans chaque proposition :
- La liste des garanties incluses, telle qu’elle figure dans les conditions générales et particulières, et non dans la plaquette commerciale.
- Les exclusions, c’est-à-dire ce que le contrat ne prendra jamais en charge. C’est souvent la partie la plus instructive.
- Les conditions d’application : ce qui doit être vrai pour que la garantie joue, par exemple selon que le logement est loué ou vide, ou selon le type de location.
Si un point n’est pas clair, demandez une réponse écrite à l’assureur ou à l’intermédiaire avant de signer.
Comparer les offres sur des critères identiques
Comparer deux primes sans comparer ce qu’elles achètent n’a pas de sens. Le prix d’une PNO est libre : aucun tarif de référence n’a été relevé pour cette page, et il n’y a pas lieu de se fier à un « prix moyen » sans source ni date. Le seul prix fiable est celui du devis établi pour votre logement.
Pour que la comparaison tienne, décrivez le même bien de la même façon à chaque assureur, puis alignez les réponses point par point.
Une fois la grille remplie, le prix devient enfin comparable. Vous pouvez alors juger si l’écart de prime correspond à un écart de couverture.
La PNO fait partie d’un ensemble plus large de choix de gestion. Si vous confiez votre bien à un professionnel, notre page sur la gestion locative rappelle ce que la loi exige de lui (carte professionnelle, garantie financière). Les autres sujets d’assurance et de gestion sont regroupés dans la rubrique Assurer et gérer.
Ce qu’il faut vérifier avant de décider
- Votre logement est-il en copropriété ? Si oui, la PNO est obligatoire (loi n° 65-557, art. 9-1, sur Légifrance).
- Votre locataire est-il bien assuré contre les risques locatifs ? S’il ne l’est pas, renseignez-vous auprès de l’ADIL sur la souscription pour son compte.
- Louez-vous en meublé saisonnier ? Dans ce cas, vous ne pouvez pas souscrire pour le compte du locataire : relisez vos propres contrats.
- Le contrat PNO proposé prévoit-il les périodes où le logement est vide, et à quelles conditions ?
- Avez-vous comparé les garanties, les exclusions, les franchises et les plafonds, et pas seulement la prime ?
- L’intermédiaire qui vous propose l’offre est-il immatriculé sur orias.fr ?
- Pour le risque d’impayé, avez-vous regardé la GLI ou Visale, en sachant que la GLI exclut la caution d’une personne physique, sauf étudiant ou apprenti ?
- Un doute sur vos obligations ? L’ADIL de votre département informe sans frais bailleurs et locataires.
Être mis en relation
Les garanties, exclusions et prix varient selon l’assureur et le contrat : comparez les conditions générales avant de souscrire. Alpha Villa est un média d’information ; il n’est ni assureur, ni courtier, ni intermédiaire en crédit.
Si vous souhaitez recevoir des propositions, la carte « être mis en relation » de la rubrique Assurer et gérer transmet votre demande à des partenaires assureurs ou courtiers. Vérifiez leur immatriculation sur orias.fr et appliquez-leur la grille ci-dessus. Vous restez libre de ne donner suite à aucune proposition.
Questions fréquentes
L’assurance PNO est-elle obligatoire pour tous les propriétaires bailleurs ?
Non. Elle est obligatoire pour le copropriétaire non occupant (loi n° 65-557, art. 9-1, depuis la loi ALUR). Pour une maison individuelle, elle n’est pas obligatoire, mais elle reste recommandée.
Mon locataire est assuré : ai-je encore besoin d’une PNO ?
L’assurance du locataire couvre ses risques locatifs, c’est-à-dire sa position à lui. En copropriété, la PNO reste obligatoire dans tous les cas. Pour une maison, comparez ce que couvre le contrat du locataire et ce qui reste à votre charge avant de décider.
Que faire si mon locataire ne s’assure pas ?
Vous pouvez souscrire une assurance pour son compte et récupérer la prime auprès de lui, majorée de 10 % au maximum. Cette possibilité ne s’applique pas en meublé saisonnier.
La PNO couvre-t-elle les loyers impayés ?
Ne le supposez pas. Le risque d’impayé se traite par une garantie loyers impayés (GLI) ou par Visale, chacune sous conditions. Lisez les garanties réellement incluses dans votre contrat.
Combien coûte une assurance PNO ?
Le prix est libre et dépend du bien et des garanties choisies. Aucun tarif de référence daté n’a été relevé pour cette page : demandez des devis pour votre logement et comparez-les sur des garanties identiques.
Puis-je cumuler une GLI et une caution ?
Non, sauf si le locataire est étudiant ou apprenti. Un bailleur qui a souscrit une GLI ne peut pas exiger la caution d’une personne physique. Visale, caution d’Action Logement, reste compatible.
Les règles de location, de fiscalité et d’aides évoluent plusieurs fois par an. Cette page présente le cadre général en vigueur à sa date de mise à jour (18 septembre 2026) ; elle ne remplace pas l’avis d’une ADIL (conseil juridique sans frais), d’un notaire, d’un expert-comptable ou de l’administration fiscale pour votre situation. En cas de désaccord avec votre locataire, la commission départementale de conciliation peut être saisie sans frais.
Sources
- Légifrance : loi n° 65-557, article 9-1 (assurance du copropriétaire non occupant) ; loi n° 89-462 du 6 juillet 1989 (bail d’habitation), article 22-1 — legifrance.gouv.fr
- service-public.gouv.fr, fiches pratiques location — service-public.gouv.fr
- ANIL et ADIL départementales — anil.org
- Action Logement, garantie Visale — visale.fr
- ORIAS, registre des intermédiaires en assurance — orias.fr
Rédactrice · villas, locations, rénovations
Margaux Perrin suit la location, le DPE, la rénovation et la gestion des logements loués pour alphavilla.fr, et vérifie chaque règle sur les textes officiels avant publication.